

Il mercato mondiale dei distributori d’acqua ha raggiunto 34,7 milioni di unità installate alla fine del 2025, registrando una crescita del 2% rispetto all’anno precedente. Secondo i Water Dispense Market Reports 2026 pubblicati da Zenith Global Commercial, il parco installato salirà a 38,5 milioni di unità entro il 2030, con un incremento medio annuo del 2,1%.
L’analisi, condotta su 36 mercati, evidenzia una progressiva diffusione dei sistemi senza boccione, destinati a rappresentare quasi il 90% delle nuove installazioni nei prossimi cinque anni. Anche i distributori tradizionali continueranno tuttavia a mantenere un ruolo importante, soprattutto in alcuni mercati europei, tra cui l’Italia, dove sono previste nuove installazioni di apparecchi alimentati da boccioni.
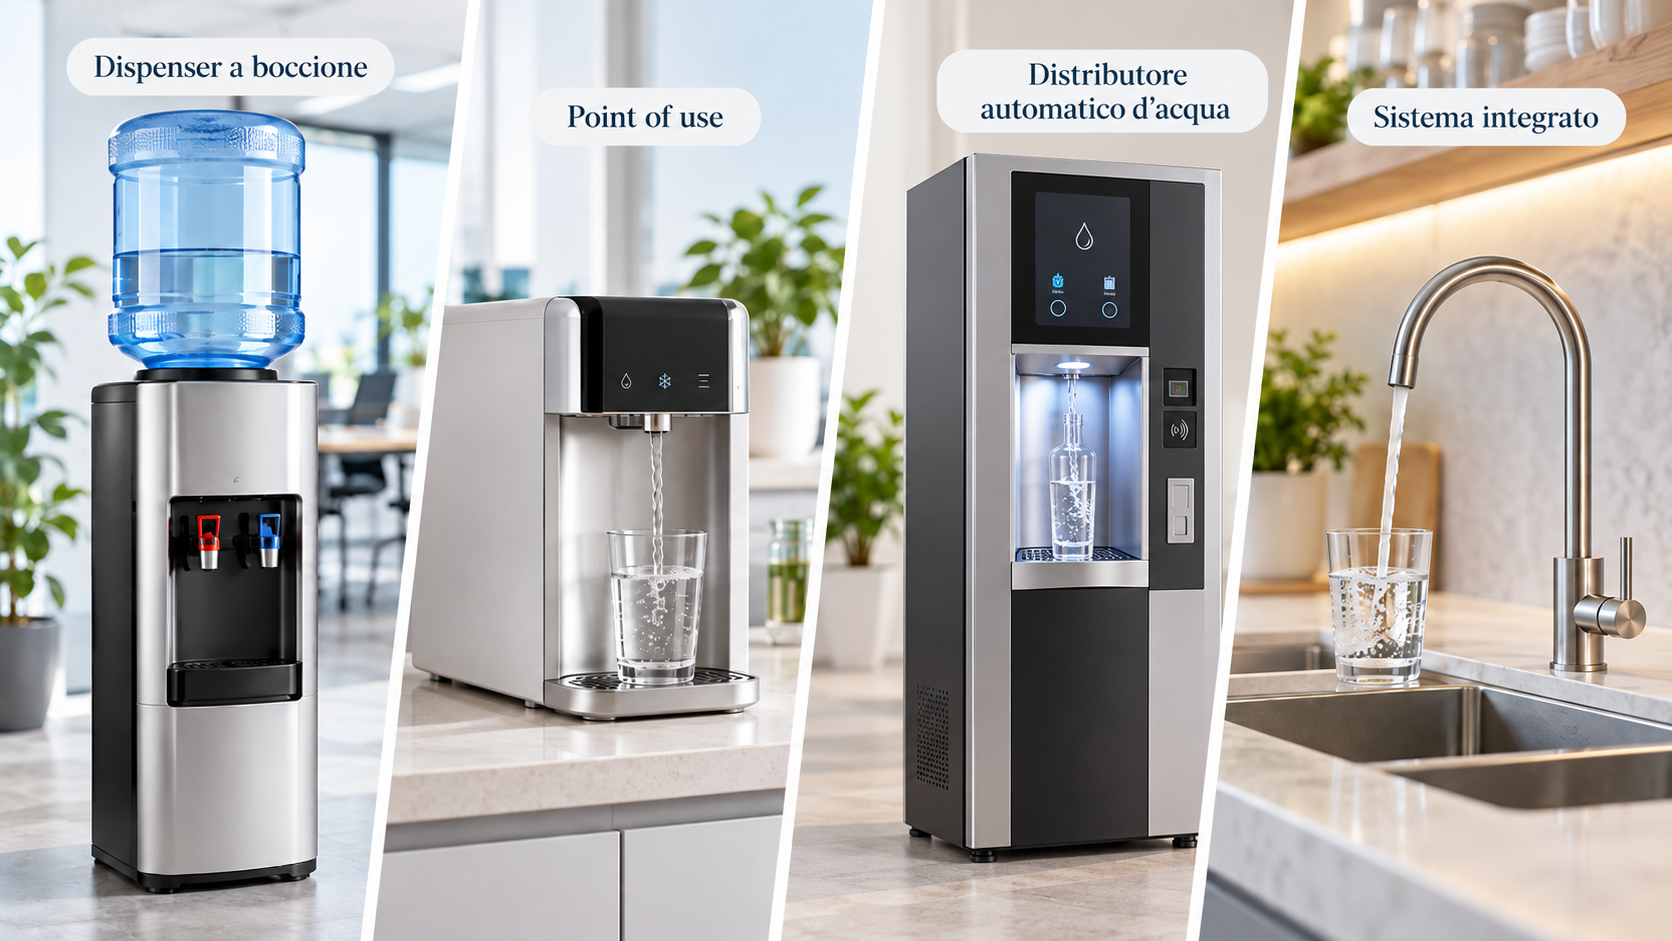
Il segmento più diffuso a livello mondiale è già quello dei distributori point of use (POU), che filtrano l’acqua di rete e non richiedono la sostituzione periodica dei boccioni. A fine 2025 questi apparecchi rappresentavano il 51,5% del parco installato, con 17,9 milioni di unità.
Seguono i distributori alimentati da boccioni, con 14,6 milioni di unità e una quota del 42,1%, le pompe e i supporti non elettrici, con 1,7 milioni (4,8%), e i sistemi integrati nei rubinetti, con 600.000 unità (1,6%).
Italia: 425.000 distributori installati e crescita superiore alla media mondiale
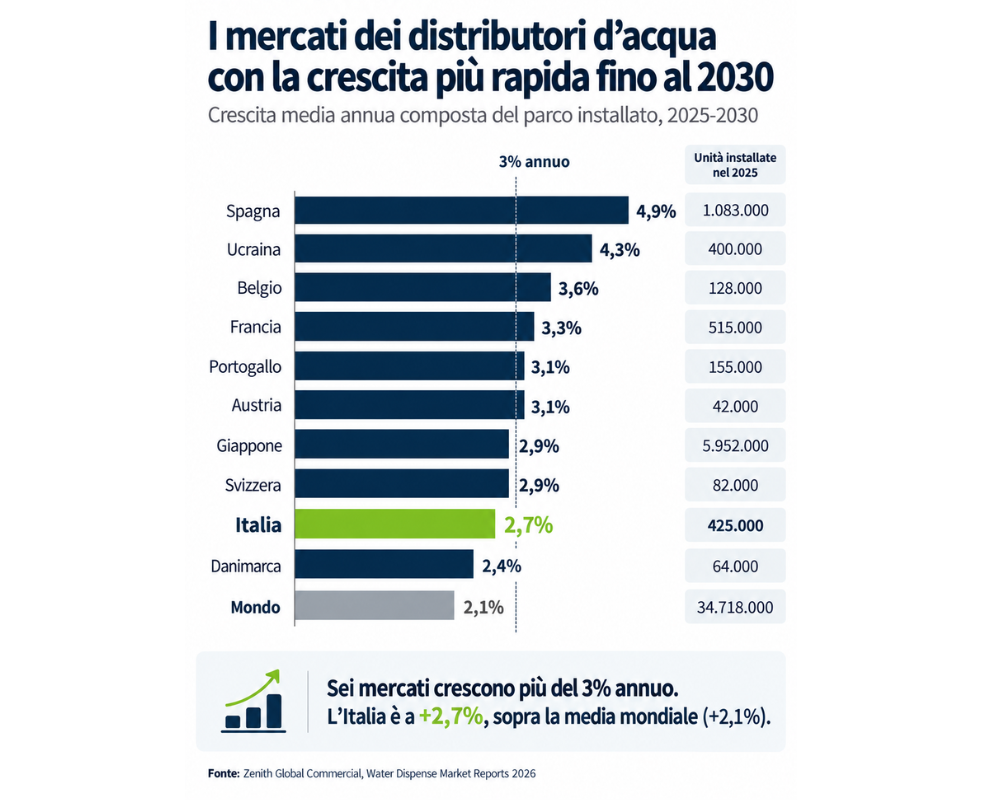
Il mercato italiano conta 425.000 distributori d’acqua installati nel 2025, secondo i dati riportati nel rapporto di Zenith Global Commercial. Le previsioni indicano una crescita media annua del 2,7% fino al 2030, superiore sia alla media mondiale del 2,1% sia al tasso previsto per diversi altri mercati europei.
Nel confronto internazionale riportato nello studio, l’Italia si colloca al nono posto tra i dieci mercati evidenziati per il ritmo di crescita previsto, preceduta da Spagna (4,9%), Ucraina (4,3%), Belgio (3,6%), Francia (3,3%), Portogallo e Austria (entrambi al 3,1%), Giappone e Svizzera (entrambi al 2,9%). Segue la Danimarca, con il 2,4%.
 Un elemento rilevante per il mercato italiano riguarda la tenuta dei sistemi tradizionali. Il rapporto segnala infatti che l’Italia continuerà a registrare un incremento dei distributori alimentati da boccioni fino al 2030, insieme a Spagna, Portogallo ed Emirati Arabi Uniti.
La crescita di questo segmento sarà sostenuta soprattutto dalle consegne di acqua a domicilio, confermando la presenza di modelli di consumo nei quali la distribuzione attraverso boccioni conserva un ruolo significativo.
I sistemi senza boccione guideranno quasi il 90% della crescita
Tra il 2025 e il 2030, il parco mondiale aumenterà complessivamente di 3,8 milioni di unità. Di queste, 3,4 milioni, pari all’89,7% della crescita, saranno sistemi senza boccione, comprendenti distributori POU e rubinetti integrati.
La quota complessiva di queste tecnologie passerà dal 53,1% del 2025 al 56,7% previsto per il 2030. Già nel 2025 i sistemi senza boccione hanno registrato un incremento del 4%, mentre il parco degli apparecchi alimentati da boccioni è diminuito dello 0,2%.
Nonostante questa evoluzione, il mercato tradizionale mantiene dimensioni importanti. Escludendo la Corea del Sud, quasi tre distributori su quattro utilizzano ancora boccioni. Su scala mondiale, il parco dei refrigeratori alimentati da boccioni dovrebbe continuare a crescere dello 0,4% annuo fino al 2030.
Europa e Asia-Pacifico: mercati con dinamiche differenti
L’Europa occidentale ha raggiunto 4,1 milioni di unità installate nel 2025, con una crescita del 3% e una previsione di incremento medio annuo del 2,9% fino al 2030. La Spagna rappresenta il mercato più dinamico tra i 36 analizzati, grazie soprattutto allo sviluppo delle consegne domestiche in abbonamento.
L’Europa orientale conta invece 2,5 milioni di distributori, con una crescita prevista dell’1,8% annuo. Questa stima presuppone la conclusione della guerra in Ucraina entro il periodo considerato.
L’Asia-Pacifico concentra il 54,6% del parco mondiale e contribuirà per il 59,7% alla crescita attesa fino al 2030. La Corea del Sud è il principale mercato nazionale con 12,6 milioni di unità, seguita dagli Stati Uniti con 7,7 milioni e dal Giappone con circa 6 milioni.
Proprio in Giappone si registra una rapida transizione verso i sistemi senza boccione, la cui quota è passata dal 3,8% del 2020 al 21,3% del 2025 e dovrebbe raggiungere il 35,5% entro il 2030.
Negli Stati Uniti, invece, il parco installato è diminuito dell’1% nel 2025, ma le previsioni indicano un ritorno alla crescita dell’1,2% annuo.